بلوبانک چیست؟
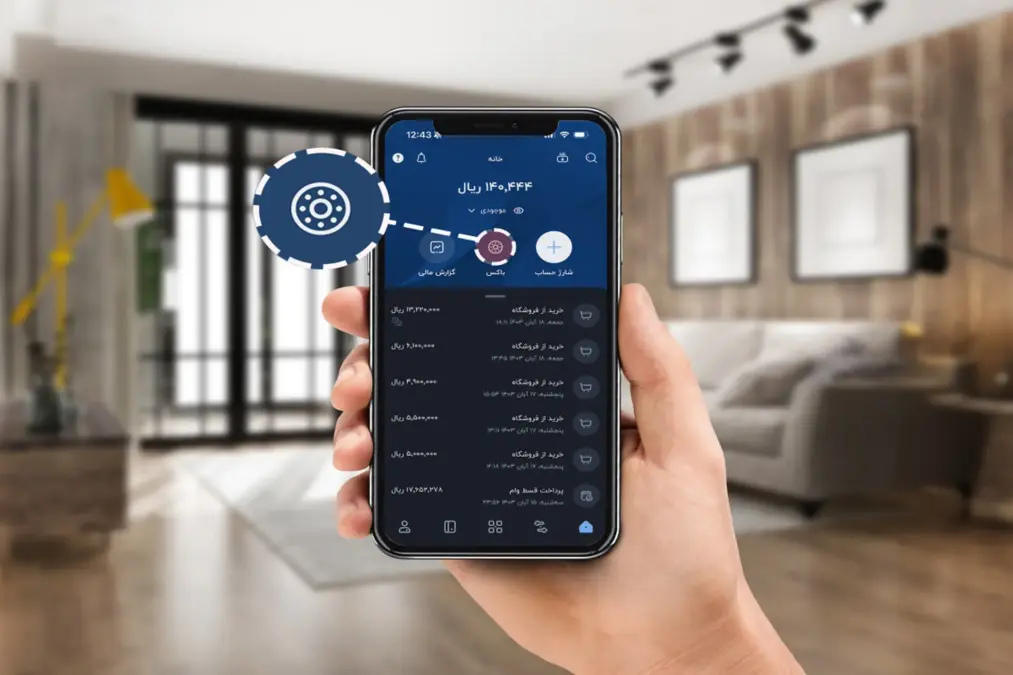
بلوبانک یک نئوبانک (بانک دیجیتال) است که تحت نظر بانک سامان فعالیت میکند و خدمات سرمایهگذاری خود را از طریق سرویس «باکس» ارائه میدهد. این بانک دیجیتال، تمام فرآیندها — از افتتاح حساب تا احراز هویت — را غیرحضوری و از طریق اپلیکیشن انجام میدهد.
خدمات سرمایهگذاری بلوبانک
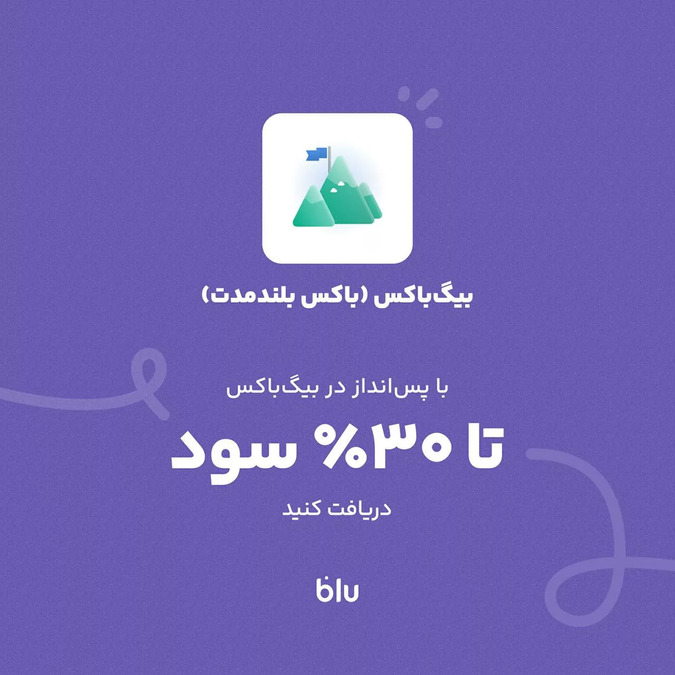
بیگباکس — صندوق سرمایهگذاری بلندمدت
مهمترین سرویس سرمایهگذاری بلوبانک، بیگباکس (BigBox) است که بهعنوان یک صندوق سرمایهگذاری بلندمدت معرفی شده است.
شرایط و بازده:
- دوره سرمایهگذاری: ۱۲ ماهه
- بازده: سود سالانه ۳۰ درصد که بهصورت ماهانه به حساب بلوی کاربر واریز میشود
- امنیت: مبلغ سرمایهگذاریشده نزد بانک سامان نگهداری میشود
- برداشت زودهنگام: امکانپذیر است، اما در صورت برداشت پیش از موعد، سود مبلغ باقیمانده از ۳۰٪ به ۱۲٪ سالانه کاهش مییابد
نکته حیاتی: شرط «۱۲ ماهه» به این معناست که اگر پیش از موعد برداشت کنید، سود شما بهشدت کاهش مییابد. این یکی از مهمترین نکاتی است که پیش از سرمایهگذاری باید در نظر بگیرید.
خرید طلای آنلاین
علاوه بر بیگباکس، بلوبانک امکان خرید طلای آنلاین را نیز فراهم کرده است.
- طلای خریداریشده در خزانه بانک سامان نگهداری میشود.
- از نظر امنیتی نسبت به برخی اپلیکیشنهای غیربانکی امنتر تلقی میشود.
- کارمزد خرید طلا در این پلتفرم نسبت به بسیاری از طلافروشیهای فیزیکی پایینتر گزارش شده است.
شرایط و دسترسی
- افتتاح حساب: برای استفاده از خدمات بلوبانک، باید از طریق اپلیکیشن آن و با کد معرف (دعوتنامه) اقدام به افتتاح حساب کنید.
- احراز هویت: بهصورت غیرحضوری انجام میشود.
- کارمزد: در نتایج جستجو، اطلاعات مشخصی درباره کارمزد سرویس بیگباکس یا سایر خدمات سرمایهگذاری بلوبانک ذکر نشده است. پیش از هر اقدام، از اپلیکیشن رسمی استعلام بگیرید.
ریسکها و نکات قابل توجه
تجربه کاربران — دیدگاههای متفاوت
نظرات درباره بلوبانک متفاوت است:
نقاط قوت (طبق نظرات برخی کاربران):
- تجربه کاربری و پشتیبانی رضایتبخش
نقاط ضعف (طبق نظرات برخی کاربران):
- پیچیدگی فرآیندها
- نبود اطلاعات کافی
- نگرانیهای امنیتی
- مشکلاتی در فرآیند دریافت کارت بانکی
- انتقاد از خدمات وامدهی
تحلیل: این تفاوت نظرات، معمولاً نشاندهنده بلوغ در حال شکلگیری نئوبانکها در ایران است. برخی کاربران تجربه مثبت و برخی تجربه چالشبرانگیز داشتهاند.
ماهیت سرمایهگذاری
اگرچه بیگباکس با سود ۳۰٪ تبلیغ میشود، اما مانند هر سرمایهگذاری دیگری، باید شرایط و ریسکهای آن را با دقت مطالعه کنید.
نکته مهم: نرخ سود ۳۰٪ اسمی است، و در شرایط تورم بالا، بازدهی واقعی باید جداگانه محاسبه شود. اگر تورم سالانه ۴۰٪ باشد، بازدهی واقعی سرمایهگذاری شما ممکن است منفی باشد — یعنی قدرت خرید شما کاهش مییابد.
این را با یک مثال ساده نشان میدهیم:
فرض کنید:
سرمایهگذاری: ۱۰۰ میلیون تومان
سود اسمی: ۳۰٪ سالانه → ۳۰ میلیون تومان سود
تورم: ۴۰٪ سالانه
در پایان سال:
سرمایه شما: ۱۳۰ میلیون تومان (اسمی)
قدرت خرید ۱۳۰ میلیون تومان در پایان سال، معادل ۹۳ میلیون تومان در ابتدای سال
یعنی: شما ۳۰٪ سود اسمی گرفتهاید، اما ۷٪ قدرت خرید از دست دادهاید.
نکته تحلیلی: برای اینکه سرمایهگذاری شما همپای تورم رشد کند، نرخ سود اسمی باید حداقل همسطح تورم باشد. در تورم ۴۰٪، نرخ ۳۰٪ به معنای کاهش واقعی قدرت خرید است.
شرط «۱۲ ماهه و برداشت زودهنگام با کاهش سود به ۱۲٪»، سه پیامد برای سرمایهگذار دارد:
۱. کاهش انعطافپذیری. اگر در طول سال به پول نیاز پیدا کنید، باید بین برداشت با سود کمتر یا حفظ سرمایهگذاری انتخاب کنید.
۲. جریمه پنهان. کاهش سود از ۳۰٪ به ۱۲٪، یک جریمه ۱۸ درصدی است — که در تبلیغات کمتر به آن اشاره میشود.
۳. تضمین ثبات منابع برای صندوق. شرط ۱۲ ماهه، به بلوبانک امکان میدهد منابع پایدارتری داشته باشد و بازدهی خود را بهتر مدیریت کند.
نکته تحلیلی: پیش از سرمایهگذاری، از خودتان بپرسید: «آیا میتوانم این پول را حداقل ۱۲ ماه دست نزنم؟» اگر پاسخ «نه» است، این محصول ممکن است برای شما مناسب نباشد.
💬 دیدگاهها
هنوز دیدگاهی ثبت نشده. اولین نفر باشید.