سرمایهگذاری در نقره در بورس — دو مسیر متفاوت
سرمایهگذاری در نقره در بورس ایران از دو مسیر اصلی انجام میشود که هر کدام ساختار، مزایا و ریسکهای متفاوتی دارند:
مسیر اول — گواهی سپرده شمش نقره (سرمایهگذاری مستقیم)
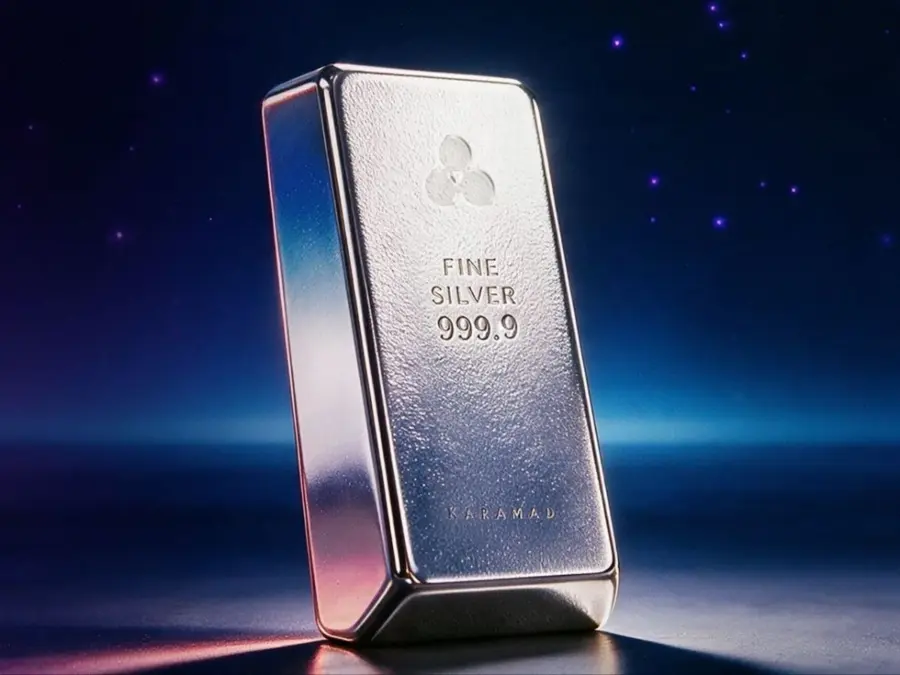
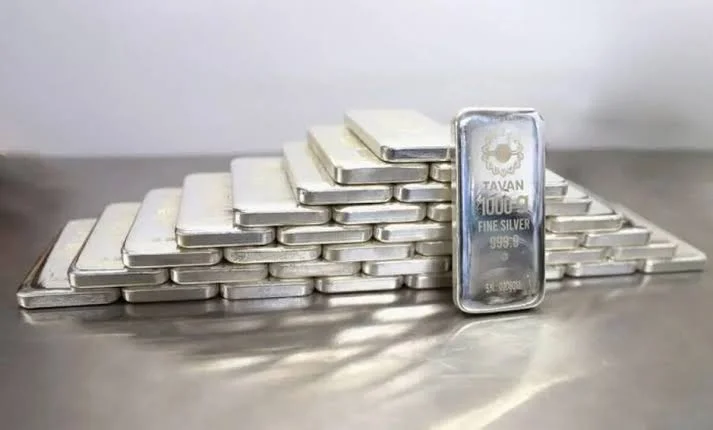
این اوراق بهادار که پشتوانه آن شمش نقره ۹۹.۹ درصد در انبارهای مورد تأیید بورس کالا است، امکان سرمایهگذاری در نقره را بدون نیاز به خرید، حمل و نگهداری فیزیکی فراهم میکند.
- نماد معاملاتی: CIDSIB 0001
- هر گواهی: معادل ۱ گرم شمش نقره یک کیلویی با عیار ۹۹.۹٪
مسیر دوم — صندوقهای سرمایهگذاری نقره (سرمایهگذاری غیرمستقیم)
این صندوقها که از نوع ETF هستند، منابع سرمایهگذاران را در ابزارهای مبتنی بر نقره (گواهی سپرده، قراردادهای آتی و اوراق درآمد ثابت) سرمایهگذاری میکنند.
- تعداد صندوقهای فعال: ۱۵ صندوق در بورس کالا و بورس تهران
- مجموع خالص ارزش داراییها: بیش از ۴۲ هزار میلیارد تومان
بازده نقره در بورس ایران
بازده تاریخی نقره
طی یک سال منتهی به دی ۱۴۰۴:
- اونس جهانی نقره: رشد ۱۵۵٪ (از ۲۹.۹ به ۷۶.۶ دلار)
- نقره در بازار داخلی: رشد ۳۶۲٪ (از ۹۵ هزار به ۴۳۸ هزار تومان)
توجه: این بازدهیها تاریخی هستند. بازدهی بالا در یک دوره، تضمینی برای تکرار در دوره بعد نیست.
بازده فعلی صندوقهای نقره (شهریور ۱۴۰۵)
- ارزش معاملات صندوقهای نقره در یک روز حدود ۷۴۵ میلیارد تومان
- در ۲۸ شهریور، صندوقهای نقره ۳۷۵ میلیارد تومان جذب سرمایه داشتند و هر ۱۴ صندوق فعال در محدوده مثبت بسته شدند
- در ۳۱ شهریور، حدود ۱۳۸ میلیارد تومان خروج نقدینگی ثبت شد
تفسیر: خروج پول در روزهای پایانی شهریور، نشاندهنده شناسایی سود یا کاهش ریسک توسط بخشی از سرمایهگذاران است.
حباب صندوقهای نقره — بزرگترین ریسک فعلی
یکی از مهمترین ریسکهای فعلی صندوقهای نقره در ایران، حباب قیمتی است:
- دی ۱۴۰۴: حباب تجمعی به مرز ۴۳.۱ درصد رسید
- برخی گزارشها: حباب بیش از ۸۰ درصد در برخی صندوقها
معنی حباب: قیمت معاملاتی صندوق بسیار بالاتر از خالص ارزش داراییهای (NAV) آن است. این یعنی سرمایهگذار برای هر واحد صندوق، بیشتر از ارزش واقعی نقره پشت آن پرداخت میکند. اگر حباب تخلیه شود، قیمت صندوق میتواند بهشدت افت کند.
چالش ساختاری بازار نقره در ایران
بر اساس تحلیلها، یکی از مشکلات ساختاری بازار نقره ایران، کمبود موجودی دارایی پایه است:
- بخش عمده نقره موجود در ایران منشأ وارداتی دارد
- محدودیتهای ثبت سفارش و وابستگی به کشورهایی مانند ترکیه و امارات
- قیمت تأمین نقره در داخل بالاتر از نرخهای جهانی شکل میگیرد
- این موضوع منجر به حباب قیمتی قابل توجه در بازار داخلی شده است
هزینهها و کارمزدها
گواهی سپرده شمش نقره
- کارمزد معاملات: ۰.۰۰۲۴ از ارزش معامله
- هزینه انبارداری روزانه: میانگین قیمت پایانی × ۰.۸ / ۳۶۵
- هزینه جانبی: ۲۰ ریال روزانه به ازای هر گواهی سپرده + مالیات بر ارزش افزوده
- حداقل برای تحویل فیزیکی: ۱۰۰۰ گواهی (۱ کیلوگرم)
صندوقهای نقره
- کارمزد معاملات مشابه سهام (طبق کارگزاری)
- معافیت مالیاتی معاملات بورسی
- هزینه مدیریت صندوق (طبق امیدنامه)
تجربه کاربران و فضای معاملاتی
- سرمایهگذاران حقیقی بازیگران اصلی بازار نقره هستند. در معاملات ۲۸ شهریور، خریداران حقیقی ۷۶.۲ درصد از معاملات صندوقهای نقره را به خود اختصاص دادند.
- در پذیرهنویسی صندوق «نقرآمد» نیز حدود ۹۷ درصد از مشارکت مربوط به سرمایهگذاران حقیقی بود.
- صندوق «نقرآمد» پس از تکمیل ظرفیت اولیه، سقف خود را به ۴۰۰ میلیارد تومان افزایش داد و این میزان نیز تکمیل شد.
تفاوت ۱۵۵٪ (اونس) با ۳۶۲٪ (بازار داخلی)، سه دلیل دارد:
۱. اثر نرخ ارز. قیمت نقره داخلی به دلار وابسته است. رشد دلار در این دوره، به رشد مضاعف قیمت نقره داخلی منجر شده است.
۲. حباب و کمبود موجودی. محدودیت واردات و کمبود شمش نقره در انبارها، قیمت داخلی را بالاتر از نرخ جهانی نگه داشته است.
۳. تقاضای سرمایهگذاران خرد. ورود گسترده سرمایهگذاران حقیقی به صندوقهای نقره، خودش تقاضا ایجاد کرده و به رشد قیمت کمک کرده است.
نکته تحلیلی: تفاوت ۲۰۷ درصدی بین بازدهی اونس و بازار داخلی، عمدتاً ناشی از حباب است، نه ارزش بنیادی. این یعنی بخشی از بازدهی گذشته، پایدار نیست.
حباب به معنای فاصله قیمت معاملاتی از NAV است. اگر صندوقی با حباب ۸۰٪ معامله شود، یعنی:
ارزش واقعی نقره پشت آن: ۱۰۰ واحد
قیمت معاملاتی صندوق: ۱۸۰ واحد
دو سناریوی محتمل:
سناریوی اول — تخلیه حباب: اگر عرضه افزایش یابد یا تقاضا کاهش یابد، حباب تخلیه میشود. در این حالت، قیمت صندوق میتواند ۴۴٪ افت کند (از ۱۸۰ به ۱۰۰) — حتی اگر قیمت نقره جهانی ثابت بماند.
سناریوی دوم — افزایش NAV: اگر قیمت نقره جهانی رشد کند، NAV صندوق بالا میرود و حباب بهطور طبیعی کاهش مییابد.
نتیجه عملی: خرید در قیمتهای حبابی، ریسک بالایی دارد. اگر حباب تخلیه شود، حتی در بازار صعودی نقره، ممکن است سرمایهتان کاهش یابد.
۱. قابلیت تحویل فیزیکی. هر ۱۰۰۰ گواهی، معادل ۱ کیلوگرم شمش نقره قابل تحویل است. این امکان، قیمت گواهی را به ارزش واقعی نقره گره میزند.
۲. شفافیت بیشتر. نماد معاملاتی واحد (CIDSIB 0001) و پشتوانه فیزیکی مشخص، امکان شکلگیری حباب شدید را محدود میکند.
۳. کارمزد شفاف. کارمزد معاملات (۰.۰۰۲۴) و هزینه انبارداری، قابل محاسبه و پیشبینی است.
نکته تحلیلی: اگر هدف شما سرمایهگذاری مستقیم در نقره است، گواهی سپرده شمش، ریسک حباب کمتری از صندوقها دارد — هرچند نیاز به کد بورس کالا و آشنایی با فرآیند تحویل فیزیکی دارد.
💬 دیدگاهها
هنوز دیدگاهی ثبت نشده. اولین نفر باشید.