فملی در مهر ۱۴۰۵؛ تناقض میان بنیاد قوی و فشار بازار
سهام فملی (شرکت ملی صنایع مس ایران) در مهر ۱۴۰۵ در وضعیت بسیار پررنگی قرار دارد: از یک سو با جهش تاریخی درآمد و سود روبروست و از سوی دیگر، قیمت سهم در بازار با نوسان و فشار فروش مواجه شده است. این تناقض، ناشی از ترکیب رشد قیمت جهانی مس و مشکلات عملیاتی و مدیریتی شرکت است.
عملکرد مالی؛ جهش تاریخی درآمد و سود
بر اساس گزارشهای کدال، فملی در نیمه نخست سال ۱۴۰۵ عملکردی بیسابقه را ثبت کرده است:
| شاخص | نیمه نخست ۱۴۰۵ | رشد نسبت به سال قبل |
|---|---|---|
| درآمد ۶ ماهه | ۳۲۹.۸ همت (۳۲۹,۸۸۱ میلیارد تومان) | +۲۲۶٪ |
| درآمد شهریور | ۸۲.۳ همت | +۲۷۴٪ |
| سود خالص بهار | ۷۳ همت | +۲۶۲٪ |
| EPS بهار | ۶۹۱ ریال | — |
| درآمد سال ۱۴۰۴ | ۳۱۶ همت | +۸۱٪ |
| سود خالص ۱۴۰۴ | ۱۵۰ همت | +۹۲٪ |
محرک اصلی: جهش قیمت جهانی مس و افزایش سهم صادرات. صادرات ۶ ماهه فملی با رشد ۴۴۱ درصدی به ۷۲.۳ همت رسیده است. کاتد مس با سهم ۶۶٪ از کل درآمد، محصول اصلی شرکت محسوب میشود.
قیمت سهام و رفتار بازار
با وجود عملکرد درخشان بنیادی، قیمت سهم در بازار نوسان داشته است:
- قیمت پایانی (۲۲ مهر ۱۴۰۵): ۳۲,۳۴۰ ریال
- قیمت پایانی (۲۰ مهر ۱۴۰۵): ۳۳,۱۶۰ ریال
- اثر بر شاخص: فملی در ۲۲ مهر با اثر منفی ۴۸,۷۱۲ واحدی، بیشترین نقش را در عقبنشینی شاخص کل بورس ایفا کرد.
فملی بزرگترین شرکت بازار سرمایه ایران از نظر ارزش بازار است و ارزش آن از مرز ۲,۰۰۰ همت عبور کرده است.
سود نقدی و افزایش سرمایه
در مجمع عمومی عادی سالیانه (۳۱ تیر ۱۴۰۵):
- سود نقدی (DPS): ۴۵۰ ریال به ازای هر سهم تصویب شد.
- افزایش سرمایه: ۳۷.۱۴٪ از محل سود انباشته، سرمایه شرکت را از ۱۰۵ همت به ۱۴۴ همت افزایش داد.
سه ریسک اصلی
۱. افت تولید با وجود رشد درآمد
بر اساس گزارش تجارت نیوز، رشد درآمد فملی در تیرماه عمدتاً ناشی از افزایش قیمت جهانی مس بوده، نه افزایش تولید. مجموع تولید شرکت در تیر ۱۴۰۵ نسبت به سال قبل ۳٪ کاهش یافته و تولید «سایر محصولات» ۷۷٪ سقوط کرده است.
۲. فروش غیرعادی کنسانتره مس
فروش کنسانتره مس از ۱۹۱ تن در تیر ۱۴۰۴ به ۲۵,۷۹۲ تن در تیر ۱۴۰۵ رسیده که رشد ۱۳,۴۰۴ درصدی را نشان میدهد. این جهش غیرعادی میتواند بدون پشتوانه تولید پایدار باشد و در دورههای بعدی به چالش تبدیل شود.
۳. حاشیههای مدیریتی
گزارش تجارت نیوز به «مدیریت غیرشفاف» و «حاشیههای هزینهکرد ۱۰ همتی مسئولیت اجتماعی» اشاره کرده و آن را تهدیدی برای دارایی سهامداران دانسته است.
چشمانداز و پروژههای توسعه
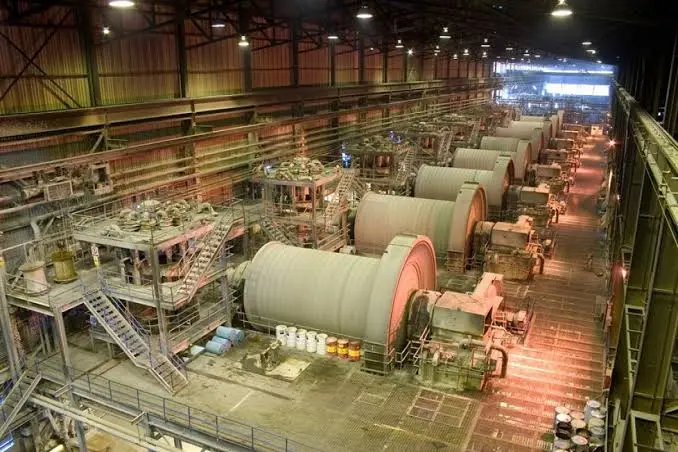
مدیرعامل فملی از چشمانداز درآمد ۱۰ میلیارد دلاری با افزایش تولید مس محتوا به ۱ میلیون تن خبر داده است. ارزش پروژههای جاری شرکت به ۶,۳۴۹ میلیون یورو میرسد و سه ابرپروژه در دست اجراست که قرار است ۲۰۰ هزار تن کاتد و ۶۰۰ هزار تن کنسانتره به ظرفیت تولید اضافه کنند.
منبع: گزارشهای کدال، تجارت نیوز و متن ورودی.
این مطلب صرفاً جنبهٔ اطلاعرسانی دارد و توصیهٔ خرید، فروش یا سرمایهگذاری نیست.
💬 دیدگاهها
هنوز دیدگاهی ثبت نشده. اولین نفر باشید.