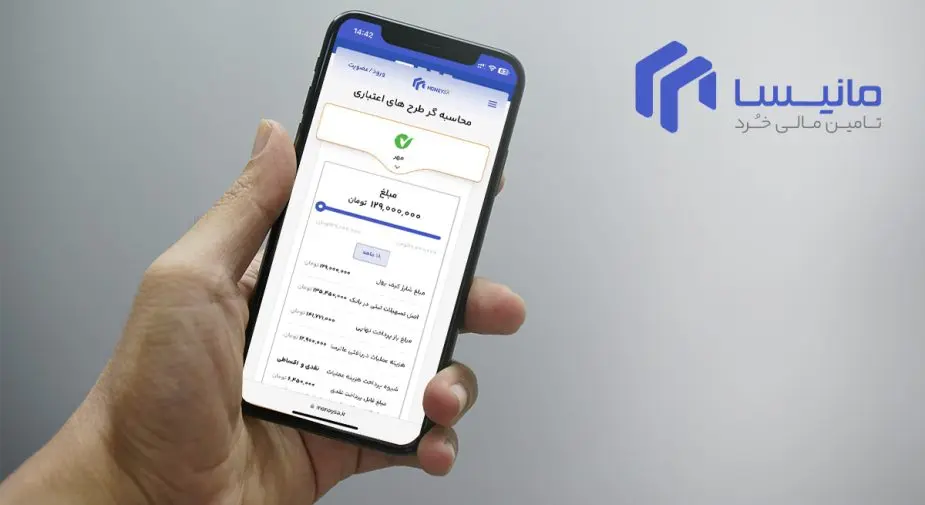
به گزارش اکوتیپ، مانیسا یک پلتفرم لندتک (فناوری مالی) است که به عنوان واسطه یا «تسهیلاتیار» با بانکهای مختلف همکاری میکند تا کاربران بتوانند کالا و خدمات را اقساطی بخرند یا اعتبار خرد بگیرند. این پلتفرم زیرمجموعهٔ گروه مالی اعتماد است و فعالیتش را از سال ۱۴۰۲ آغاز کرده است.
برخلاف نامش که در بازار به «وام مانیسا» معروف شده، مانیسا معمولاً پول نقد به حساب کاربر واریز نمیکند. در عوض یک کیف پول اعتباری در اختیار او میگذارد تا از فروشگاههای طرف قرارداد (پذیرندگان) خرید کند.
ادعای ۲۰ همت تسهیلات و همکاری با بانکها
مانیسا با هدف ارائهٔ تسهیلات خرد آنلاین و بدون نیاز به مراجعهٔ حضوری راهاندازی شده است. این شرکت ادعا میکند در کمتر از دو سال حدود ۲۰ همت تسهیلات به حدود ۳۰۰ هزار متقاضی اعطا کرده است.
این پلتفرم با بانکهای مختلفی مثل بانک ملت، صادرات، مهر ایران و اقتصاد نوین همکاری دارد و شرایط هر طرح بسته به بانک عامل متفاوت است.
مراحل دریافت اعتبار
فرآیند دریافت اعتبار در مانیسا معمولاً غیرحضوری و آنلاین انجام میشود. کاربر در سایت مانیسا ثبتنام کرده و مراحل احراز هویت دیجیتال را طی میکند.
سپس طرح تسهیلاتی مورد نظر را انتخاب میکند و فرآیند اعتبارسنجی، بر اساس سوابق اعتباری و الگوریتمهای داخلی، برایش انجام میشود.
برخلاف تبلیغات «بدون ضامن»، در بسیاری از طرحهای بانکی ارائهٔ چک صیادی الزامی است. برای مبالغ بالاتر، مثلاً بالای ۱۰۰ میلیون تومان، ممکن است چک ضامن هم لازم باشد.
پس از تأیید، کیف پول کاربر شارژ میشود و او میتواند از پذیرندگان مانیسا خرید کند.
سود اسمی ۲۳ درصد و نرخ موثر بالای ۵۰ درصد
بازپرداخت به صورت اقساط ماهیانه و معمولاً از ۱۲ تا ۲۴ ماه است. نکتهٔ مهم این است که مبالغ اعلامی به عنوان «سود ۲۳ درصد» در تبلیغات با «نرخ موثر» واقعی تفاوت چشمگیری دارد.
در یک طرح، نرخ موثر سالانه تا ۵۳.۴۷ درصد و در طرحی دیگر تا ۵۶.۸۷۷ درصد گزارش شده است. این یعنی هزینهٔ واقعی دریافت اعتبار بسیار بالاتر از تصور اولیه است.
تجربهٔ کاربران؛ تأخیر، صف تلفنی و بیخبری
تجربههای کاربران در فضای مجازی و وبلاگها بسیار متناقض و عمدتاً منفی است. یکی از پرجزئیاتترین گزارشها، شهریور ۱۴۰۳، فرآیند خرید از «الو قسطی» با واسطهگری مانیسا را روایت میکند.
این کاربر از تأخیرهای طولانی در تأیید چک، حدود ۱۴ روز، صفهای انتظار طولانی تلفنی، ۲۰ تا ۳۰ دقیقه، و عدم اطلاعرسانی شفاف دربارهٔ مراحل بعدی مثل نیاز به افتتاح حساب در بانک مهر ایران گلایه کرده است.
در بخش نظرات یک خبر مرتبط، کاربران دیگری هم تجربههای خود را با بانکهایی که مانیسا با آنها کار میکند، مثل بلو بانک، به اشتراک گذاشتهاند. برخی گفتهاند با وجود کارکرد مالی خوب، وام به آنها تعلق نگرفته و یک کاربر ادعا کرده اقساط از او کسر میشود اما اصل وام به حسابش واریز نشده است.
حاشیهها و نکات هشداردهنده
بزرگترین ریسک مانیسا شفاف نبودن هزینهٔ واقعی است. تبلیغات بر سود ۲۳ درصدی تمرکز میکند، اما با احتساب کارمزدها و هزینههای جانبی، نرخ موثر به بالای ۵۰ درصد میرسد.
در حالی که برخی تبلیغات بر «بدون ضامن» بودن تأکید دارند، در عمل برای اکثر طرحها چک صیادی الزامی است و برای مبالغ بالا ضامن هم خواسته میشود. این یک تناقض در اطلاعرسانی است.
گزارشهای کاربران از تأخیر چند هفتهای در تأیید چک و پاسخگویی نامناسب پشتیبانی، ضعف در عملیات را نشان میدهد. یک نکتهٔ امنیتی هم در گزارشهای خبری آمده: عدم واریز وجه به حساب افراد حقیقی و خودداری از پرداخت هرگونه پول به عنوان «تضمین وام فوری».
مانیسا واسطه است، نه وامدهندهٔ مستقیم
مانیسا یک واسطهٔ دریافت اعتبار خرید کالا است، نه یک وامدهندهٔ مستقیم. اگرچه ثبتنام آن آنلاین و نسبتاً ساده است، هزینهٔ واقعی دریافت اعتبار بسیار بالاست و فرآیند عملیاتیاش با نارضایتی کاربران همراه بوده است.
اگر به خرید اقساطی از فروشگاهی که با مانیسا قرارداد دارد فکر میکنید، پیش از تأیید نهایی مبلغ کل بازپرداخت، یعنی مجموع اقساط، را با قیمت نقدی کالا مقایسه کنید تا هزینهٔ واقعی این تسهیلات را ببینید.
معمولاً نه؛ مانیسا کیف پول اعتباری در اختیار کاربر میگذارد تا از فروشگاههای طرف قرارداد خرید کند.
تبلیغات بر سود ۲۳ درصد تأکید دارد، اما نرخ موثر سالانه در برخی طرحها تا ۵۳.۴۷ و ۵۶.۸۷۷ درصد گزارش شده است.
در بسیاری از طرحها چک صیادی الزامی است و برای مبالغ بالاتر، مثلاً بالای ۱۰۰ میلیون تومان، ممکن است چک ضامن هم لازم باشد.
گروه مالی اعتماد؛ فعالیتش را از سال ۱۴۰۲ آغاز کرده است.
💬 دیدگاهها
هنوز دیدگاهی ثبت نشده. اولین نفر باشید.