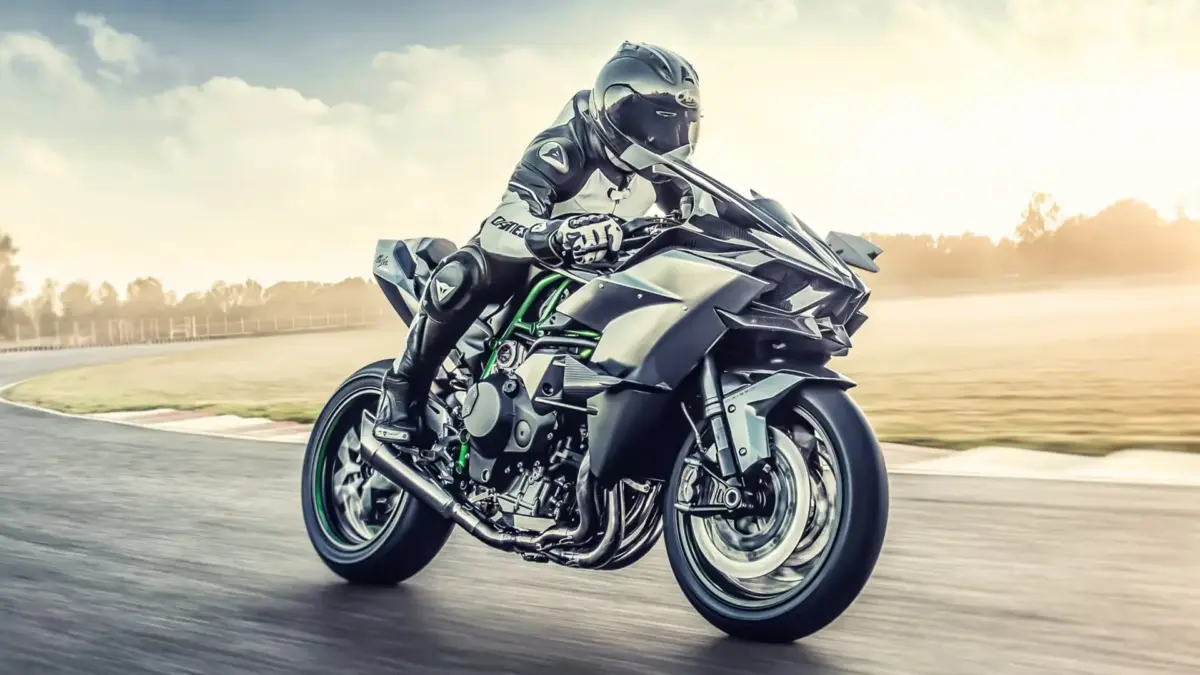
وضعیت بازار موتورسیکلت — موتور دیگر کالای ارزان نیست
بر اساس گزارشهای مهر ۱۴۰۵، قیمت موتورسیکلت از اسفند سال گذشته ۴۰ تا ۵۰ درصد افزایش یافته و دیگر هیچ موتور صفر کیلومتر اقتصادی زیر ۲۳۰ میلیون تومان در بازار وجود ندارد. کف قیمت برای سادهترین موتورهای طرح CDI به ۲۵۰ میلیون تومان رسیده است.
معنای عملی: خرید نقدی موتور، برای بسیاری از خانوارها غیرقابل دسترس شده است. به همین دلیل، خرید قسطی به یکی از رایجترین روشها تبدیل شده — اما انتخاب مسیر درست، تفاوت چند ده میلیونی ایجاد میکند.
مسیر اول — تسهیلات بانکی (کالاپی و کارت رفاهی)
این روش معمولاً کمهزینهترین گزینه است، اما نیازمند اعتبارسنجی و مدارک است.
طرح کالاپی بانک ملی
این طرح یکی از رایجترین مسیرهاست:
- سقف تسهیلات: ۳۰۰ میلیون تومان
- بازپرداخت: ۱۲، ۱۸ یا ۲۴ ماه
- تحویل: ۲ تا ۴ روزه
- سند: پس از اولین قسط، بدون رهن صادر میشود
کارت رفاهی بانک ملت
بانک ملت با گروه صنعتی نیرو موتور (شامل نیرو موتور سهند، سامان و دماوند) تفاهمنامه امضا کرده و از طریق کارت رفاهی تسهیلات خرید موتور ارائه میدهد.
همیاران سپهر بانک صادرات
- نرخ سود: ۱۵ تا ۱۸ درصد
- بازپرداخت: حداکثر ۳۶ ماه
- سقف کارت اعتباری: ۲۰۰ میلیون ریال (۲۰ میلیون تومان)
- نکته مهم: سقف این طرح برای خرید موتورهای امروزی بسیار پایین است و فقط بهعنوان مکمل یا برای مدلهای اقتصادی قدیمی کاربرد دارد
رفاه کارت بانک رفاه
در برخی آگهیها، طرح رفاه کارت با سقف تسهیلات تا ۵۰۰ میلیون تومان برای خرید موتور معرفی شده است.
مسیر دوم — فروش اقساطی فروشنده (چک و سفته)
اگر اعتبار بانکی کافی ندارید یا سقف وام کالاپی برایتان کافی نیست، میتوانید از اقساط فروشگاهی استفاده کنید. در این روش، فروشنده خودش تسهیلات را ارائه میدهد.
شرایط کویر موتور (نمونه واقعی)
- پیشپرداخت: ۰٪ تا ۴۰٪
- بازپرداخت: ۸ تا ۲۴ ماه
- با پیشپرداخت صفر: باید چک ضمانت از شخص ثالث ارائه دهید
- چکهای اقساط: باید چک صیادی و ماهانه یا دو ماه یکبار باشد
نرخ سود مؤثر (نکته حیاتی)
طبق بررسیهای کارشناسی، در روش فروش اقساطی خود کویر موتور:
- نرخ سود اسمی با پیشپرداخت: ۲۹.۹٪
- نرخ سود اسمی بدون پیشپرداخت: ۳۴.۳٪
اما با احتساب تخفیف نقدی که از دست میدهید:
- نرخ مؤثر واقعی (با پیشپرداخت): ۳۴.۲٪
- نرخ مؤثر واقعی (بدون پیشپرداخت): ۴۲.۱٪
این یعنی خرید اقساطی از خود فروشنده، بسیار گرانتر از تسهیلات بانکی تمام میشود.
شرایط ایران دوچرخ (نمونه دیگر)
- طرح بانک تجارت (باجت): بدون پیشپرداخت، ۲۴ تا ۳۶ ماه
- فروش اعتباری با چک: ۱۰٪ پیشپرداخت نقدی + ۲۴ ماه
- نیاز: رتبه اعتباری A، B یا C + یک فقره چک تضمین از شخص ثالث
نمونه آگهی فروشگاهی
در یک آگهی واقعی برای موتور شاهین دلتا کلیک ۱۷۰:
- قیمت کل: ۳۵۰ میلیون تومان
- پیشقسط: ۵۰ میلیون تومان
- قسط ماهانه: ۱۰ میلیون تومان × ۳۰ ماه
- چک تضمین: ۳۰۰ میلیون تومان
این یعنی مجموع پرداختی شما به ۳۵۰ میلیون میرسد (۵۰ + ۳۰۰)، اما با سود و کارمزد پنهان در اقساط.
مقایسه و توصیه نهایی
| ویژگی | تسهیلات بانکی (کالاپی) | فروش اقساطی فروشنده |
|---|---|---|
| پیشپرداخت | معمولاً ندارد یا کم | ۰٪ تا ۴۰٪ |
| نرخ سود | معمولاً ۲۳٪ | ۳۰٪ تا ۴۲٪ |
| تضمین | اعتبارسنجی و سفته الکترونیکی | چک صیادی + چک تضمین شخص ثالث |
| تحویل | سریع (۲ تا ۴ روز) | بسته به موجودی |
| مزیت | ارزانتر | دسترسی آسانتر (بدون نیاز به رتبه بالا) |
پیشنهاد: اگر رتبه اعتباری مناسبی دارید یا میتوانید از طریق بانکهایی مثل ملی (کالاپی) یا تجارت (باجت) اقدام کنید، حتماً مسیر بانکی را انتخاب کنید، چون نرخ سود آن بهطور قابل توجهی پایینتر است. اگر اعتبار بانکی کافی ندارید، فروش اقساطی فروشنده گزینه بعدی است، اما باید بدانید که هزینه نهایی شما بسیار بیشتر خواهد بود.
نکته حیاتی: حتماً قبل از امضای هر قراردادی، جدول اقساط و هزینههای جانبی (کارمزد، هزینه پرونده، هزینه پلاک) را بهصورت کتبی دریافت کنید و تعداد اقساط ضربدر مبلغ هر قسط را محاسبه کنید تا از نرخ سود واقعی مطلع شوید.
💬 دیدگاهها
هنوز دیدگاهی ثبت نشده. اولین نفر باشید.