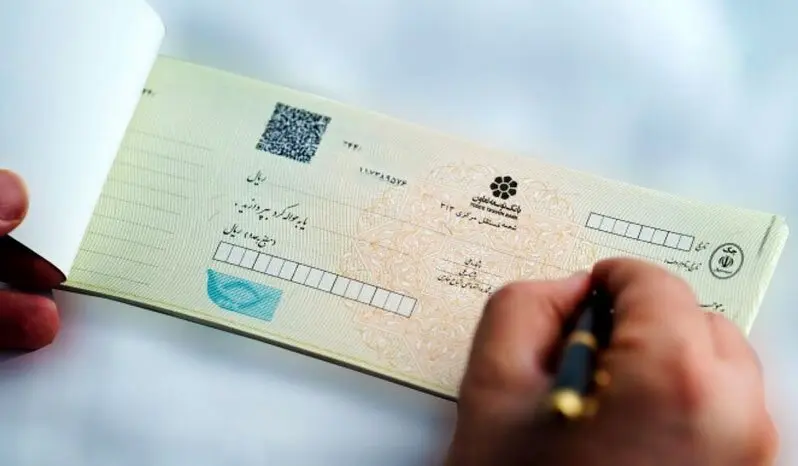
به گزارش اکوتیپ، اطلاعات چکهای صیادی وصولشده برای نخستین بار در فرایند محاسبه مالیات عملکرد لحاظ میشود. به گزارش همشهریآنلاین، تا پیش از این، تراکنشهای بانکی و واریزی به حسابهای تجاری و دستگاههای کارتخوان از جمله مبانی بررسی عملکرد مالی صاحبان مشاغل بود؛ اما بخشی از مبادلات اقتصادی از طریق چک انجام میشد و همین مسئله میتوانست تصویری ناقص از حجم فعالیت مالی برخی مودیان ایجاد کند.
با این تغییر، سازمان امور مالیاتی امکان بیشتری برای تطبیق اطلاعات گردش مالی مودیان با سایر دادههای مالی در اختیار خواهد داشت. از منظر سیاستگذاری مالیاتی، این گام در جهت توسعه رصد جریانهای مالی و کاهش اتکا به یک ابزار پرداخت خاص در برآورد فعالیت اقتصادی ارزیابی میشود.
تفاوت ابزارهای پرداخت و شکاف اطلاعاتی
اهمیت این تغییر زمانی روشنتر میشود که به تفاوت میان ابزارهای پرداخت توجه کنیم. تمام مبادلات اقتصادی از طریق کارتخوان انجام نمیشود و چک نیز یکی از ابزارهای مورد استفاده در معاملات تجاری است. محدود کردن بررسی گردش مالی به تراکنشهای کارتخوان و واریزیهای بانکی، بدون توجه به سایر ابزارهای پرداخت، میتواند در برخی موارد موجب تفاوت میان اطلاعات منعکسشده در سامانههای مالیاتی و حجم واقعی مبادلات اقتصادی شود.
ورود اطلاعات چکهای صیادی وصولشده به محاسبات مالیاتی میتواند به پوشش بخشی از این شکاف اطلاعاتی کمک کند. با این حال، مبلغ چک وصولشده لزوماً معادل درآمد یا سود مودی نیست؛ زیرا چک ممکن است بابت تسویه بدهی، خرید مواد اولیه، بازپرداخت تعهدات یا سایر مبادلات مالی صادر شده باشد. از این رو، نحوه تفکیک درآمد واقعی از جابهجاییهای مالی و جلوگیری از محاسبه تکراری مبالغ، در آثار نهایی این تغییر اهمیت زیادی دارد.
اثر بر مالیات مقطوع تبصره ماده ۱۰۰
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، سازوکاری برای تعیین مالیات مقطوع گروهی از صاحبان مشاغل واجد شرایط فراهم میکند. در این چارچوب، اطلاعات در دسترس سازمان امور مالیاتی در برآورد عملکرد مودی نقش دارد و تغییر در دادههای مورد استفاده میتواند بر نتیجه محاسبات اثر بگذارد.
بر همین اساس، اضافه شدن اطلاعات چکهای صیادی وصولشده ممکن است برای برخی صاحبان مشاغلی که بخش قابلتوجهی از معاملات خود را از طریق چک انجام میدهند، اهمیت بیشتری داشته باشد. البته صرف ورود اطلاعات چک به محاسبات، به معنای افزایش قطعی مالیات همه مودیان نیست و میزان اثرگذاری آن به نحوه محاسبه، ماهیت تراکنشها و سایر اطلاعات مالی هر مودی بستگی دارد.
از منظر عدالت مالیاتی نیز این تغییر میتواند به شناسایی دقیقتر فعالیت اقتصادی مودیان و کاهش تفاوت میان شیوههای پرداخت در محاسبه مالیات کمک کند؛ مشروط بر اینکه اطلاعات چکها با سایر دادهها تطبیق داده شود و مبالغی که ماهیت درآمدی ندارند، بهعنوان درآمد مشمول مالیات تلقی نشوند.
مهلت تکمیل فرمهای تبصره ۱۰۰
فرمهای تبصره ۱۰۰ مربوط به عملکرد سال ۱۴۰۴ باید تا ۱۵ آبان تکمیل شوند. مودیان مشمول این سازوکار لازم است هنگام بررسی اطلاعات و مالیات تعیینشده، تغییرات اعمالشده در دادههای مورد استفاده را مدنظر قرار دهند.
میزان اثرگذاری این تغییر به جزئیات اجرایی سازمان امور مالیاتی، نحوه محاسبه اطلاعات چکهای وصولشده و امکان بررسی و اصلاح مغایرتهای احتمالی بستگی دارد.
منبع: همشهری آنلاین
این مطلب صرفاً جنبه اطلاعرسانی دارد و توصیه خرید، فروش یا سرمایهگذاری نیست.
💬 دیدگاهها
هنوز دیدگاهی ثبت نشده. اولین نفر باشید.