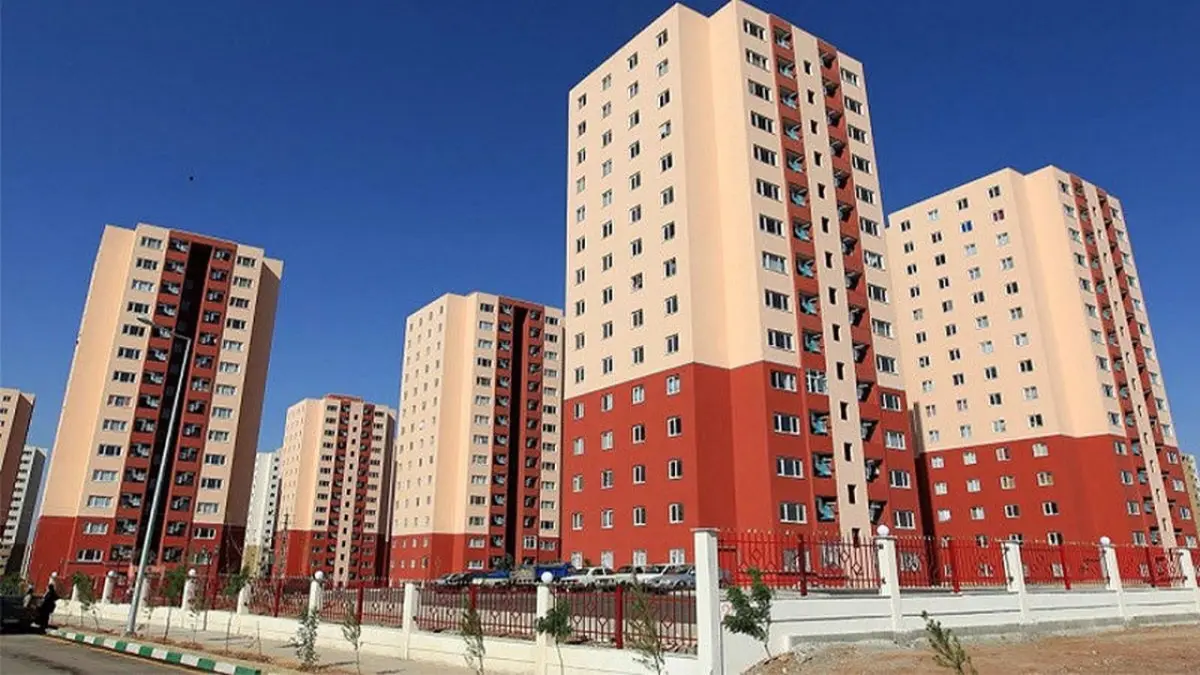
قیمت مسکن ۱۱۶ درصد گران شد؛ اما نقدشوندگی فقط ۰.۵ درصد است
بر اساس گزارشهای منتشرشده در خبرآنلاین و فرارو، قیمت پیشنهادی فروشندگان مسکن در مهر ۱۴۰۵ نسبت به مهر ۱۴۰۴ حدود ۱۱۶ درصد افزایش پیدا کرده است. اما این جهش قیمتی در شرایطی رخ میدهد که نقدشوندگی بازار مسکن در تهران تنها ۰.۵ درصد است.
نقدشوندگی ۰.۵ درصدی؛ یک خانه از هر ۲۰۰ فایل
دادههای آماری پلتفرمهای آنلاین خرید و فروش مسکن نشان میدهد که از بین هر ۲۰۰ خانه که فروشنده برای فروش آگهی میکند، در طول یک دوره یکساله فقط یک خانه مشتری پیدا میکند و معامله به مرحله امضای نهایی سند میرسد.
این آمار، در مقایسه با سایر بازارها، تفاوت روشنتری را نشان میدهد:
- بازار خودرو: فرآیند فروش یک خودرو پس از درج آگهی و بازدید خریداران، ظرف چند هفته انجام میشود.
- بازار سرمایه: سهام شرکتها در ساعات دادوستد بورس در چند دقیقه به فروش میرسد.
- بازار طلا، سکه و ارز: خریدار و فروشنده در کمتر از چند دقیقه دارایی خود را به پول نقد تبدیل میکنند.
- بازار مسکن: فروشنده ممکن است ماهها در انتظار پیدا شدن خریدار پای قرارداد بماند.
تفاوت قیمت پیشنهادی و قیمت نهایی معامله
در تحلیل نرخ رشد ۱۱۶ درصدی، دو نکته آماری و ساختاری وجود دارد:
۱. قیمت پیشنهادی با قیمت نهایی متفاوت است. رقمی که فروشنده در آگهی اعلام میکند، با رقمی که در مبایعهنامه نوشته میشود، تفاوت دارد و نرخ نهایی معاملات همیشه پایینتر از قیمت پیشنهادی است.
۲. مانع نقدشوندگی، بازدهی را بیاثر میکند. پایین بودن نقدشوندگی میتواند بازدهی ۱۱۶ درصدی ملک را عملاً برای سرمایهگذار بیاثر کند، چون تا زمان فروش قطعی، سود فقط روی کاغذ باقی میماند.
مقایسه بازدهی مسکن با خودرو، دلار و طلا
بررسی مقایسهای بازدهی مسکن با دیگر داراییها در بازه یکساله، تفاوتهای قابل توجهی نشان میدهد:
خودرو
فردی که سال گذشته کوییک صفرکیلومتر را حدود ۶۴۰ میلیون تومان خریده و در طول یک سال حتی ۱۰ هزار کیلومتر رانندگی کرده، اکنون میتواند همان خودرو را در بازار کارکرده به طور میانگین حدود ۱.۵ میلیارد تومان بفروشد. این یعنی سود حدود ۱۳۵ درصد — بالاتر از بازدهی بازار مسکن.
دلار و طلا
آمارهای قطعی بازار نشان میدهد بهای دلار طی یک سال گذشته رشد ۱۴۰ درصدی را ثبت کرده است. همزمان بازار طلا نیز رشد ۱۴۰ درصدی را در همین بازه تجربه کرده است.
جمع این آمارها بیانگر آن است که بازار مسکن علاوه بر چالش قفل شدن طولانیمدت سرمایه، از نظر نرخ بازدهی نیز در مقایسه با سایر بازارها در جایگاه پایینتری قرار دارد.
بازار مسکن در دور رکود تورمی
بر اساس گزارش خبرگزاری مهر، بازار مسکن از ابتدای دهه ۹۰ بهتدریج وارد دورهای از افزایش قیمتها شد و با تشدید تورم و تداوم رکود معاملات، به یکی از پیچیدهترین دورههای رکود تورمی خود رسید.
شکاف درآمد و قیمت
افزایش مداوم قیمت مسکن و عقبماندن درآمد خانوارها از هزینههای خرید و اجاره، خانهدار شدن را برای بسیاری از متقاضیان از یک هدف دستیافتنی به رؤیایی دور از دسترس تبدیل کرده است. بخشی از مستأجران علاوه بر از دست دادن امکان خرید، برای تأمین هزینههای اجاره نیز با دشواریهای جدی مواجه شدهاند؛ شرایطی که برخی خانوارها را به مهاجرت معکوس واداشته و گروهی دیگر را به سکونت در حاشیه کلانشهرها سوق داده است.
ناکامی طرحهای حمایتی مسکن
دولتها با اجرای طرحهای مسکن مهر و نهضت ملی مسکن تلاش کردهاند مسیر خانهدار شدن میلیونها خانوار را هموار کنند. اما:
- پرونده مسکن مهر در برخی شهرهای جدید کشور هنوز بسته نشده است.
- نهضت ملی مسکن با وجود وعده ساخت چهار میلیون واحد طی چهار سال از سال ۱۴۰۰، تا شهریورماه ۱۴۰۴ تنها به تکمیل ۴۱ هزار واحد منجر شده است — فاصله قابل توجهی با برنامهریزی اولیه.
سید جمال موسوی، عضو هیئترئیسه کمیسیون عمران مجلس، درباره روند اجرای نهضت ملی مسکن میگوید:
«تا به امروز موفقیت چندانی در اجرای پروژههای مسکن ملی توسط وزارت راه و شهرسازی مشاهده نمیشود و نیاز است که یک بازنگری کلی در این سیاستگذاریها صورت گیرد تا روند توسعه مسکن شتاب بگیرد.»
او با ابراز تأسف از ناهماهنگی دستگاههای اجرایی افزود:
«متأسفانه در حال حاضر وزارت راه و شهرسازی و وزارت امور اقتصادی و دارایی مسئولیت توقف در روند ساختوساز را به گردن یکدیگر میاندازند؛ در حالی که نتیجه این رویه، عدم حصول توفیق در اجرای قانون «جهش تولید مسکن» و بلاتکلیفی بخش بزرگی از متقاضیان است.»
تورم ۱۰۶ درصدی مصالح ساختمانی
بر اساس آخرین آمار مرکز آمار ایران، تورم مصالح ساختمانی در تهران در فصل بهار به ۱۰۶ درصد رسیده است. این رقم، فشار فزاینده هزینههای تولید بر بازار مسکن را نشان میدهد.
بازار مسکن همزمان با دو چالش اساسی مواجه است:
- از یک سو، افزایش هزینههای تولید و ساختوساز، قیمت تمامشده واحدهای مسکونی را بالا میبرد.
- از سوی دیگر، کاهش قدرت خرید خانوارها، امکان تبدیل این واحدها به تقاضای مؤثر را محدود میکند.
تحلیل کارشناس: مسکن عقبماندگی خود را جبران کرده است
مهدی سلطان محمدی، کارشناس حوزه مسکن، در گفتوگو با ایسنا گفت:
«اگرچه در دورههای مختلف قیمت مسکن نوسانات زیادی داشته، اما پس از افت قیمت در سالهای گذشته، اکنون با حرکت همپای تورم، مسکن توانسته عقبماندگی خود را نسبت به بازارهای طلا و ارز تا حد زیادی جبران کند.»
او درباره رابطه قیمت مسکن و دلار توضیح داد:
«از اوایل دهه ۹۰ و در طول بیش از یک دهه گذشته، رابطهای میان قیمت دلار و مسکن برقرار بوده است؛ بهطوری که طبق شاخصهای رسمی، قیمت هر متر مربع واحد مسکونی در تهران معمولاً در محدوده ۱۲۰۰ دلار نوسان میکرد (گاهی بین ۱۱۰۰ تا ۱۳۰۰ دلار)، اما در چند ماه گذشته و پیش از عید، قیمت مسکن بهشدت نسبت به سایر داراییها عقب افتاد.»
او ادامه داد:
«بر اساس شواهد و دادههای پراکنده، میتوان تخمین زد که قیمت هر متر مربع مسکن در تهران به حدود ۸۰۰ دلار کاهش یافته بود. همین عقبماندگی شدید بود که فشار تقاضا را از سوی دارندگان دلار و طلا به سمت بازار مسکن سوق داد.»
سلطان محمدی درباره حباب بازار مسکن تأکید کرد:
«اگرچه مسکن عقبماندگی خود را نسبت به دلار و طلا تا حد زیادی جبران کرده و همپای تورم حرکت میکند، اما در حال حاضر نمیتوان با قطعیت گفت که در بازار مسکن حباب وجود دارد یا خیر؟»
جمعبندی
بازار مسکن در مهر ۱۴۰۵ ترکیبی از جهش ۱۱۶ درصدی قیمت پیشنهادی و نقدشوندگی ۰.۵ درصدی را نمایش میدهد. در مقایسه با خودرو (۱۳۵ درصد)، دلار (۱۴۰ درصد) و طلا (۱۴۰ درصد)، مسکن هم از نظر نرخ بازدهی و هم از نظر قفل شدن سرمایه، در جایگاه پایینتری قرار دارد.
منبع: گزارشهای منتشرشده در خبرآنلاین، فرارو، خبرگزاری مهر، و ایسنا.
این مطلب صرفاً جنبهٔ اطلاعرسانی دارد و توصیهٔ خرید، فروش یا سرمایهگذاری نیست.
💬 دیدگاهها
هنوز دیدگاهی ثبت نشده. اولین نفر باشید.